

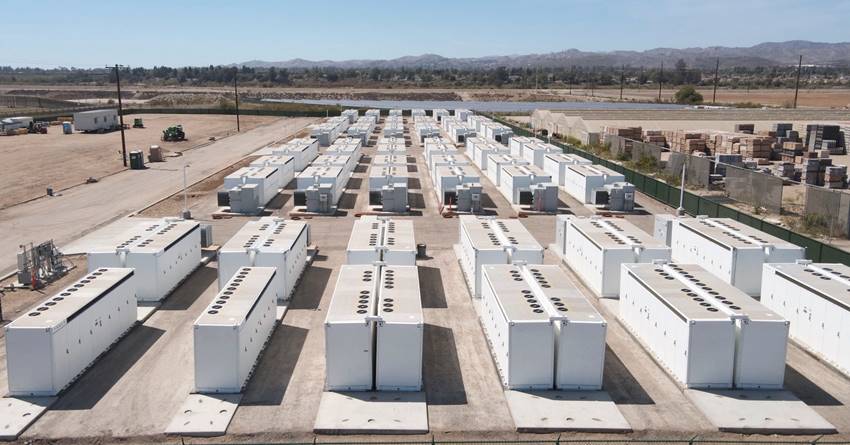
Την πλήρη ανάληψη του κόστους σύνδεσης από τους επενδυτές, καταργώντας τη δυνατότητα επιμερισμού της δαπάνης κατά 50% μεταξύ επενδυτή και Διαχειριστή, προβλέπει η νέα νομοθετική ρύθμιση για τις νέες αυτόνομες μονάδες αποθήκευσης ενέργειας. Η αλλαγή αυτή ανατρέπει τους αρχικούς προϋπολογισμούς των εταιρειών, οι οποίες καλούνται πλέον να καλύψουν αυξημένα κεφάλαια προτού η μονάδα αρχίσει να παράγει έσοδα, αυξάνοντας τις απαιτήσεις ρευστότητας σε μια αγορά «merchant» (χωρίς εγγυημένη λειτουργική ενίσχυση).
Την ίδια στιγμή, η δημοσιοποίηση των πινάκων προτεραιότητας από το ΥΠΕΝ για συνολική ισχύ 4,7 GW (επενδύσεις ύψους περίπου 2 δισ. ευρώ) έχει προκαλέσει αναβρασμό. Από τα 831 αιτήματα (12,3 GW), κατατάχθηκαν 640 έργα συνολικής ισχύος 7,8 GW, με τη διαθέσιμη ισχύ σύνδεσης να περιορίζεται στα 4.358,5 MW έναντι αρχικού ορίου 4,7 GW, αφήνοντας εκτός έργα περίπου 4,5 GW (όπως αιτήσεις της ΔΕΠΑ).
Ποιοι προηγούνται και ποιοι απειλούν με προσφυγές
Στους πίνακες προτεραιότητας του ΥΠΕΝ δεσπόζουν τα ονόματα των μεγάλων ενεργειακών ομίλων της χώρας και ισχυρών ξένων επενδυτών. Ωστόσο, η απόρριψη σημαντικού όγκου αιτήσεων (περίπου 4,5 GW έμειναν εκτός, συμπεριλαμβανομένων των 250 MW της ΔΕΠΑ) δημιουργεί εύλογες αντιδράσεις.
– Advertisement –
Επενδυτές που έμειναν εκτός ή κατατάχθηκαν χαμηλότερα από τις προσδοκίες τους —όπως στην ομάδα ΕΣΜΗΕ Γ στην Κεντρική Μακεδονία, όπου τα αιτήματα έφτασαν τα 833 MW έναντι ορίου 400 MW— εξετάζουν το ενδεχόμενο υποβολής ενστάσεων και προσφυγών. Ενδεχόμενες μαζικές νομικές κινήσεις αναμένεται να καθυστερήσουν την εξέταση των φακέλων και τη χορήγηση των Οριστικών Προσφορών Σύνδεσης από ΑΔΜΗΕ και ΔΕΔΔΗΕ.
Το πραγματικό στοίχημα της κατασκευής και τα έσοδα
Για όσους επενδυτές εξασφαλίσουν τελικά όρους σύνδεσης, η επόμενη κρίσιμη φάση αφορά τη χρηματοδότηση και την υλοποίηση. Με δεδομένο ότι τα έργα θα λειτουργήσουν χωρίς κρατική επιδότηση ή εγγυημένη λειτουργική ενίσχυση, η βιωσιμότητά τους εξαρτάται από:
- Τη δυνατότητα εκμετάλλευσης της διαφοράς τιμής (spread) ανάμεσα στις φθηνές ώρες υπερπαραγωγής ΑΠΕ (μεσημέρι) και στις ώρες αιχμής.
- Τη συμμετοχή στην αγορά εξισορρόπησης.
- Την αποφυγή υπερκορεσμού, καθώς η ταυτόχρονη λειτουργία πολλών μπαταριών τις ίδιες ώρες ενδέχεται να συμπιέσει τα περιθώρια κέρδους.
Αν και οι τράπεζες τηρούν αυστηρή στάση λόγω του ρίσκου των τιμών χονδρικής, η υλοποίηση ακόμη και ενός μέρους αυτών των έργων (σε συνδυασμό με τα clusters φωτοβολταϊκών με ενσωματωμένη μπαταρία που προσεγγίζουν τα 7 GW) αναμένεται να καλύψει σε μεγάλο βαθμό τους εθνικούς στόχους αποθήκευσης, περιορίζοντας τις περικοπές ενέργειας από ΑΠΕ.
Προκλήσεις
Η επόμενη ημέρα για την αποθήκευση ενέργειας στην Ελλάδα κρίνεται από κρίσιμες μεταβλητές:
- Διοικητικές & Νομικές Καθυστερήσεις: Η εκδίκαση τυχόν προσφυγών από αποκλεισθέντες επενδυτές μπορεί να «παγώσει» τα χρονοδιαγράμματα χορήγησης όρων σύνδεσης.
- Αυξημένο Κεφαλαιουχικό Κόστος (CapEx): Η κατάργηση του «50-50» στη σύνδεση απαιτεί μεγαλύτερη αρχική ρευστότητα από τους επενδυτές σε μια περίοδο σφιχτών τραπεζικών κριτηρίων.
- Εμπορικό Ρίσκο Αγοράς (Merchant Risk): Η απουσία εγγυημένων εσόδων καθιστά την απόσβεση των επενδύσεων ευάλωτη στις διακυμάνσεις της χονδρεμπορικής αγοράς ρεύματος.
- Κατασκευαστική Ετοιμότητα Υποσταθμών: Η έγκαιρη αναβάθμιση των δικτύων μεταφοράς και διανομής από ΑΔΜΗΕ και ΔΕΔΔΗΕ αποτελεί προϋπόθεση για να μη μείνουν τα έργα «στα χαρτιά».
Η ουσία της είδησης
Το ΥΠΕΝ δημοσιοποίησε τις λίστες προτεραιότητας για αυτόνομες μπαταρίες ισχύος 4,7 GW (από 7,8 GW επιλέξιμων έργων), ενώ καταργείται ο επιμερισμός του κόστους σύνδεσης 50-50, φορτώνοντας ολόκληρη τη δαπάνη στους επενδυτές. Ενόψει προσφυγών από όσους έμεινα εκτός, το στοίχημα μεταφέρεται στην ανεύρεση χρηματοδότησης για έργα που θα λειτουργήσουν αποκλειστικά με όρους αγοράς (merchant).
Πηγή: Β2green.gr